

RUSAL: Ingresos Crecientes frente a Deuda Aumentada
La reciente publicación de los resultados financieros de United Company RUSAL ha captado la atención del sector inversor y analistas financieros. A medida que el mundo se enfrenta a desafíos económicos y de producción en el sector de metales, el caso de RUSAL es emblemático y ofrece una visión del estado actual del mercado del aluminio, uno de los componentes clave en la economía global. Con un notable aumento de ingresos del 22,6%, la empresa se encuentra en un cruce entre una aparente fortaleza en ingresos y un deterioro crítico en rentabilidad. ¿Qué significan estos números para los inversores y la salud futura de la empresa?
Un aspecto central del informe es el incremento del 25,5% en la deuda neta, lo que sugiere un apalancamiento creciente que podría ser preocupante en un entorno de tasas de interés al alza y condiciones de mercado inciertas. Aunque los activos totales han crecido un 12,9%, la reducción en el EBITDA ajustado en un 29,5% plantea preguntas significativas sobre la gestión de costos y la eficiencia operativa de la compañía. Este desajuste entre ingresos crecientes y un EBITDA en declive podría ser indicativo de fallos estructurales en la operación o, quizás, de una estrategia de crecimiento que ignora los costos a largo plazo.
Las repercusiones del rendimiento financiero de RUSAL no se limitan a la empresa misma, sino que podrían influir en el mercado del aluminio más amplio. Con precios del aluminio que han caído drásticamente, un 65,6% en comparación con el año anterior, y factores como la caída del 44,4% en los precios de la alúmina, RUSAL enfrenta desafíos que podrían reflejarse en las operaciones de otros actores del sector. A la luz de estos cambios, hay que considerar el riesgo de que un aumento en la producción de aluminio —para aprovechar el crecimiento de los ingresos— pueda exacerbar las caídas de precios, creando un ciclo perjudicial.
Los datos también ejemplifican una ocasión en la que los inversores deben proceder con cautela. A pesar de un flujo de efectivo operativo mejorado del 247%, la pérdida neta reportada de 787 millones de dólares en 2025 contrasta fuertemente con la ganancia de 983 millones en 2024, lo que subraya la volatilidad inherente en el negocio del aluminio. Sin una clara recuperación de la rentabilidad, RUSAL podría enfrentar restricciones en su capacidad de inversión futura, afectando su competitividad. Los reguladores y analistas deben tener en cuenta estas advertencias y evaluar cómo se alinean las estrategias corporativas con las condiciones del mercado. En consecuencia, es imperativo que los accionistas y potenciales inversores pesen cuidadosamente los datos sobre la deuda y la rentabilidad antes de sacar conclusiones apresuradas sobre las oportunidades de crecimiento. La gestión efectiva de deuda y la respuesta a la desaceleración en la rentabilidad, junto con la capacidad de responder a la volatilidad del mercado, definirán el camino de RUSAL en los próximos años.
Lee esto a continuación
Cobertura de Riesgos Cambiarios: Lecciones y Retos
Una visión crítica sobre la estrategia de cobertura de riesgos de Jiangsu Lianrui New Materials Co., Ltd., analizando su expansión en el extranjero y la exposición a fluctuaciones cambiarias, mientras se considera el contexto histórico y los riesgos asociados.
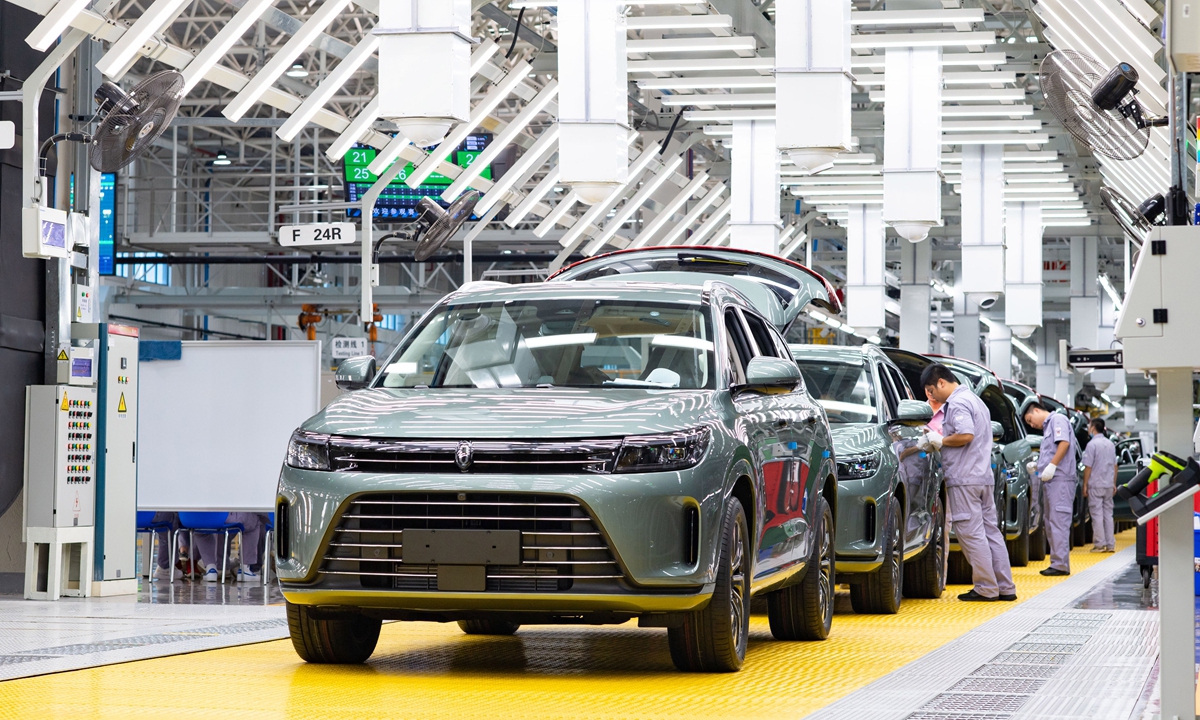
El mercado mayorista de vehículos eléctricos en China crecerá 13% hasta 17.3 millones en 2026
Se prevé un crecimiento del 13% en ventas mayoristas de vehículos de nueva energía en China este año, destacando su competitividad.
Fitch advierte que conflicto en Irán frena crecimiento bancario saudí
Fitch advierte que el conflicto Irán-Saudita podría desacelerar el crecimiento bancario y afectar el mercado petrolero global.